Imposto Representante Comercial 2026: Como Pagar 6%?
Tabela de Conteúdos
Em 2026, o imposto total para representante comercial varia de 6% a 15,5% no Simples Nacional, ou de 13,33% a 16,33% no Lucro Presumido, dependendo do seu enquadramento e custos com folha de pagamento.
Você já parou para pensar quanto da sua comissão fica pelo caminho por falta de planejamento? A escolha entre atuar como Pessoa Física ou Jurídica define quanto sobra no seu bolso. Abaixo, detalho os cenários vigentes para este ano.
Alíquotas e Regras para PJ em 2026
- Simples Nacional (Regra Geral): A tributação começa em 15,5% pelo Anexo V.
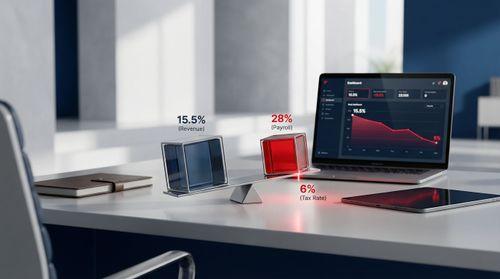
- Simples Nacional (Fator R): Se sua folha de pagamento (incluindo pró-labore) for de 28% ou mais do faturamento, você migra para o Anexo III, reduzindo a alíquota inicial para 6%.
- Lucro Presumido: A soma dos impostos federais (IRPJ, CSLL, PIS, COFINS) com o ISS municipal resulta em uma carga média fixa entre 13,33% e 16,33%.
- Transição da Reforma Tributária: Em 2026, inicia-se a cobrança de teste de 0,1% (IBS) e 0,9% (CBS), mas esses valores podem ser compensados com o PIS/COFINS devido.
Não corra o risco de pagar mais impostos do que deve por estar no regime errado. Na EXT, monitoramos mensalmente seus números para garantir o menor imposto possível. Fale com a gente e proteja sua comissão.
Tributação para Pessoa Física e Obrigatoriedades
- Nova Isenção de IRPF: Para 2026, quem atua como autônomo e tem rendimentos mensais de até R$ 5.000,00 está isento de Imposto de Renda.
- Faixa Intermediária: Rendimentos entre R$ 5.000,01 e R$ 7.350,00 contam com redutores parciais do imposto.
- Registro no CORE: O representante comercial não pode ser MEI. É obrigatório ter registro no Conselho Regional (CORE) para exercer a profissão legalmente, conforme Resolução nº 2.167/2025.
Como pagar apenas 6% de imposto no Simples Nacional em 2026?
Para garantir a alíquota reduzida de 6% pelo Anexo III, a folha de pagamento da sua empresa deve representar no mínimo 28% do faturamento bruto mensal. Se o seu gasto com pessoal e pró-labore for inferior a esse percentual, a tributação salta automaticamente para 15,5% no Anexo V.
Essa regra é conhecida como Fator R. Na prática, o governo oferece um desconto tributário para o representante comercial que investe em mão de obra ou que retira um pró-labore (salário do sócio) compatível com o seu faturamento.
Você já parou para pensar na diferença de dinheiro que sobra no seu caixa ao mudar de anexo? Veja o comparativo para quem fatura até R$ 180.000,00 por ano:
- Sem atingir o Fator R (Anexo V): Sua alíquota inicial é de 15,5%.
- Atingindo o Fator R (Anexo III): Sua alíquota inicial cai para 6%.
Na minha experiência, o erro mais comum que vejo é o empreendedor tentar economizar no INSS do pró-labore e, por consequência, pagar quase o triplo de imposto na guia do Simples (DAS). É uma economia que gera prejuízo imediato.
O segredo está no monitoramento mensal. Na EXT, calculamos exatamente quanto deve ser o seu pró-labore para você pagar o mínimo de imposto legalmente. Fale com a gente e pare de perder dinheiro.
O que muda para o representante comercial com a Reforma Tributária em 2026?
A partir de 1º de janeiro de 2026, inicia-se a cobrança de 0,1% para o IBS e 0,9% para a CBS sobre a prestação de serviços, mas o valor pago poderá ser compensado integralmente no PIS e na COFINS para manter a carga tributária neutra.
Você pode estar pensando: "Isso significa que vou pagar mais imposto já no começo do ano?". A resposta curta é não. O objetivo de 2026 é funcionar como um período de teste e adaptação. O governo precisa validar se os sistemas de cobrança funcionam antes de virar a chave completa, garantindo que o representante comercial não sofra com aumento de custos nesta fase.
Confira os detalhes operacionais dessa transição:
- Início da vigência: 1º de janeiro de 2026.
- Alíquota de teste IBS (Estadual/Municipal): 0,1%.
- Alíquota de teste CBS (Federal): 0,9%.
- Mecanismo de proteção: O valor pago nessas novas alíquotas é descontado do que você pagaria de PIS/COFINS.
Na minha experiência, o maior risco para o empreendedor neste momento não é a lei em si, mas a falta de organização. Se a sua contabilidade não lançar as compensações corretamente, você corre o risco de pagar tributo em duplicidade por puro erro operacional. A precisão dos dados contábeis será sua maior aliada.
Não quer correr o risco de perder dinheiro na transição fiscal? Na EXT, cuidamos de toda a burocracia e garantimos a compensação correta para você. Fale com a gente agora.
Representante comercial pode ser MEI para pagar menos impostos?
Não, o representante comercial é impedido legalmente de ser MEI por exercer uma profissão regulamentada de natureza intelectual, conforme a Lei nº 4.886/65. Embora a ideia de pagar um imposto fixo baixo seja atraente, a atividade de representação exige registro no Conselho Regional (CORE), o que é incompatível com as regras do Microempreendedor Individual.
O erro mais comum que vejo no mercado é o profissional tentar burlar essa regra utilizando o CNAE de "Promotor de Vendas" para se enquadrar como MEI. Cuidado: isso é considerado sonegação fiscal. A Receita Federal cruza os dados das notas fiscais com a atividade real exercida e, se for pego, você terá que pagar todos os impostos retroativos com multas pesadas.
A alternativa correta: Microempresa (ME)
Para atuar legalmente e ainda assim economizar, a melhor opção para 2026 é abrir uma Microempresa (ME) enquadrada no Simples Nacional. A tributação funciona da seguinte forma:
- Regra Geral (Anexo V): A alíquota inicial é de 15,5% sobre o faturamento.
- Regra do Fator R (Anexo III): Se sua folha de pagamento (incluindo seu pró-labore) for igual ou superior a 28% do faturamento, a alíquota cai para apenas 6%.
Não corra riscos desnecessários com a Receita. Na EXT, cuidamos de toda a abertura da sua ME e do planejamento para garantir que você pague apenas 6% de imposto legalmente. Fale com nossos especialistas agora.
Perguntas Frequentes sobre tributação para representantes
Selecionamos as dúvidas mais comuns que recebemos de representantes comerciais para que você não perca tempo buscando em sites complicados. Respostas diretas e baseadas na legislação de 2026.
Qual a data de vencimento do imposto mensal (DAS)?
O Documento de Arrecadação do Simples Nacional (DAS) vence sempre no dia 20 do mês subsequente à prestação do serviço. Se o dia 20 cair em um fim de semana ou feriado, o pagamento deve ser feito no primeiro dia útil seguinte, mas recomendamos antecipar para evitar falhas bancárias.
Até quanto uma Microempresa (ME) pode faturar em 2026?
O limite de faturamento anual para uma ME se mantém em até R$ 360.000,00. Caso sua representação ultrapasse esse valor, ela se torna automaticamente uma Empresa de Pequeno Porte (EPP), podendo faturar até R$ 4,8 milhões sem sair do Simples Nacional.
Pessoa Física paga mais imposto que Pessoa Jurídica?
Geralmente sim, e a diferença é brutal. Enquanto uma PJ no Anexo III do Simples pode pagar apenas 6% de imposto, a Pessoa Física sofre com a tabela progressiva que chega a 27,5% sobre rendimentos acima de R$ 5.000,00.
Está cansado de deixar quase 30% da sua comissão para o Leão? Na EXT, analisamos seus números e migramos você para o modelo mais econômico. Fale com nossos especialistas agora.
O que é a DEFIS e qual o prazo em 2026?
A DEFIS é a declaração anual que resume toda a vida fiscal e econômica da sua empresa para a Receita Federal. O prazo final para entrega é 31 de março de 2026. Perder esse prazo não gera multa direta, mas bloqueia o cálculo dos impostos mensais seguintes.
Como funciona o Lucro Presumido para representação?
No Lucro Presumido, o governo assume que 32% do seu faturamento é lucro e aplica os impostos apenas sobre essa fatia. Somando os tributos federais e o ISS municipal, a carga tributária final costuma ficar entre 13,33% e 16,33%, sendo uma boa opção para quem fatura alto mas tem pouca despesa com folha.
O segredo para não perder dinheiro com impostos em 2026 é realizar um planejamento tributário estratégico que utilize o Fator R a seu favor. Para representantes comerciais, isso significa a possibilidade legal de reduzir a alíquota inicial de 15,5% (Anexo V) para apenas 6% (Anexo III) no Simples Nacional, ajustando sua folha de pagamento para atingir 28% do faturamento.
Você já parou para pensar quanto dinheiro deixa na mesa todos os meses apenas por estar no enquadramento errado? Na minha experiência, muitos representantes pagam mais que o dobro do necessário simplesmente porque ignoram essa regra de proporção entre pró-labore e receita.
Para 2026, compare os cenários reais de tributação inicial:
- Simples Nacional com Fator R: Começa em 6% (A opção mais econômica para a maioria);
- Simples Nacional padrão (sem estratégia): Começa em 15,5%;
- Lucro Presumido: Carga tributária média entre 13,33% e 16,33%;
- MEI: Opção proibida por lei para Representantes Comerciais.
Não tente fazer essas contas sozinho e correr riscos desnecessários com a Receita. Na EXT Contabilidade, cuidamos de toda a burocracia e do cálculo exato do Fator R para você.
Além disso, 2026 marca o início da transição da Reforma Tributária, com a cobrança de teste do IBS (0,1%) e CBS (0,9%). Ter um suporte especializado é a única forma de navegar essas mudanças mantendo sua empresa regular e lucrativa.
Quer reduzir sua carga tributária com segurança? Entre em contato agora com os especialistas da EXT Contabilidade e garanta sua economia em 2026.
Perguntas Frequentes
Qual a data de vencimento do imposto mensal (DAS)?
Até quanto uma Microempresa (ME) pode faturar em 2026?
Pessoa Física paga mais imposto que Pessoa Jurídica?
Representante comercial pode ser MEI?
Fontes e Referências
- contabilizei.com.br
- meutudo.com.br
- ebc.com.br
- creditas.com
- www.gov.br
- contaja.com.br
- contaazul.com
- migalhas.com.br
- taxgroup.com.br
- grupofiscoplan.com.br
- correiodoestado.com.br
- previsa.com.br
- infinitepay.io
- contabilizei.com.br
- marchioricontabil.com.br
- core-sp.org.br
- contabilizei.com.br
- almg.gov.br
- miriangasparin.com.br
Posts relacionados
 EXT Team • 18/02/2026EXT Team • 18/02/2026
 EXT Team • 18/02/2026EXT Team • 18/02/2026
 EXT Team • 18/02/2026
 EXT Team • 18/02/2026