Simples Nacional 2026: Guia de Prazos, Fator R e Reforma
Tabela de Conteúdos
O vencimento do DAS em 2026 ocorre fixamente no dia 20 do mês subsequente à apuração, sendo prorrogado para o primeiro dia útil seguinte caso não haja expediente bancário. O atraso no pagamento acarreta multa de mora de 0,33% ao dia, limitada a 20%, somada aos juros da taxa SELIC.
Custos e riscos do atraso no pagamento
Deixar de pagar a guia única na data correta gera um efeito cascata nas finanças da Microempresa (ME) ou Empresa de Pequeno Porte (EPP). Veja o impacto detalhado:
- Prazo de Pagamento: Até o dia 20 de cada mês (ex: a competência de janeiro vence em 20 de fevereiro).
- Multa de Mora: 0,33% por dia de atraso, começando no primeiro dia útil após o vencimento e parando ao atingir o teto de 20%.
- Juros (SELIC): Cobra-se a taxa SELIC acumulada a partir do mês seguinte ao vencimento, mais 1% referente ao mês do pagamento.
Além do prejuízo financeiro imediato, a inadimplência recorrente ativa um risco jurídico grave. Conforme o Artigo 29 da Lei Complementar 123/2006, a Receita Federal pode determinar a exclusão de ofício do Simples Nacional. Se isso ocorrer, a empresa perde o direito às alíquotas reduzidas e é forçada a migrar para regimes tributários mais onerosos.
Para evitar falhas no fluxo de caixa e o risco de exclusão, o ideal é não depender da memória. Uma contabilidade consultiva como a EXT monitora esses prazos e garante a emissão correta das guias, protegendo a regularidade fiscal do seu negócio.
Como a Reforma Tributária impacta o cálculo do Simples Nacional em 2026?
Em 2026, a principal mudança no Simples Nacional é o início da alíquota de teste de 1% (sendo 0,9% de CBS e 0,1% de IBS), marcando a transição da Reforma Tributária. As empresas poderão escolher entre manter o recolhimento unificado no DAS ou pagar esses novos tributos separadamente para gerar créditos integrais aos seus clientes.
Alíquota de teste e novas opções
O ano de 2026 funciona como um período de adaptação. Você começará a pagar a Contribuição sobre Bens e Serviços (CBS) e o Imposto sobre Bens e Serviços (IBS) com essa alíquota reduzida de 1%, que será compensada com a diminuição proporcional de PIS e Cofins.
A novidade estratégica é a possibilidade de optar pelo recolhimento do IBS e CBS pelo regime regular (fora do DAS). Isso permite que seus compradores aproveitem créditos totais sobre o imposto pago, o que pode aumentar sua competitividade em vendas B2B. Uma contabilidade consultiva como a EXT pode ajudar a calcular se essa separação compensa financeiramente para o seu negócio.
Limites de faturamento mantidos
Apesar do início da transição tributária, as regras fundamentais de enquadramento não mudam para o exercício de 2026:
- Limite ME (Microempresa): Faturamento bruto anual de até R$ 360.000,00.
- Limite EPP (Empresa de Pequeno Porte): Faturamento bruto anual de até R$ 4.800.000,00.
- Sublimite de ICMS/ISS: Mantido em R$ 3.600.000,00. Se sua empresa faturar acima disso (até o teto de R$ 4,8 milhões), o ICMS e o ISS deverão ser recolhidos em guias separadas do DAS.
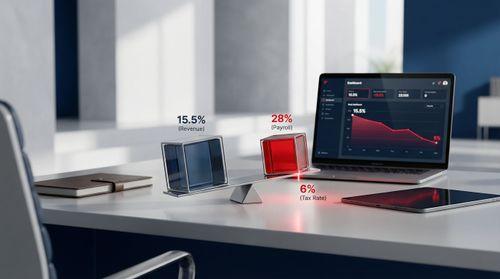
O Fator R é um mecanismo do Simples Nacional que permite reduzir a alíquota inicial de serviços de 15,5% (Anexo V) para 6% (Anexo III), desde que a folha de pagamento da empresa represente pelo menos 28% da receita bruta acumulada nos últimos 12 meses. Esse cálculo é a divisão simples entre o custo com pessoal (incluindo pró-labore e encargos) e o faturamento da empresa.
Diferença de alíquota na prática
Para empresas de serviços intelectuais, como médicos, psicólogos, engenheiros e arquitetos, a regra define onde o imposto será enquadrado:
- Fator R menor que 28%: Tributação pelo Anexo V, com alíquota inicial de 15,5%.
- Fator R igual ou maior que 28%: Tributação pelo Anexo III, com alíquota inicial de 6%.
Estratégia com Pró-labore
Muitas empresas não possuem funcionários suficientes para atingir os 28% de folha. A solução legal é ajustar o valor do pró-labore (o salário do dono). Ao aumentar sua contribuição previdenciária pessoal, você eleva o custo da folha de pagamento e migra para o anexo mais barato, gerando uma economia líquida significativa no DAS.
É fundamental lembrar que o Fator R é dinâmico. A Receita Federal verifica essa proporção mensalmente. Se a folha cair abaixo de 28% em relação ao faturamento acumulado, a tributação volta automaticamente para 15,5% no mês seguinte. Uma contabilidade consultiva como a EXT monitora esse índice todo mês para garantir que você não pague imposto a maior indevidamente.
Perguntas Frequentes sobre o DAS e Obrigações 2026
Qual o limite de faturamento ME e EPP em 2026?
O limite de faturamento bruto anual para 2026 permanece em R$ 360.000,00 para Microempresas (ME) e R$ 4.800.000,00 para Empresas de Pequeno Porte (EPP), conforme a Lei Complementar 123/2006.
Até quando posso entregar a DEFIS 2026?
A Declaração de Informações Socioeconômicas e Fiscais (DEFIS) referente ao ano anterior deve ser transmitida até o dia 31 de março de 2026. A entrega fora do prazo não gera multa direta, mas impede a emissão da guia do DAS de março.
O que acontece se eu ultrapassar o sublimite de R$ 3,6 milhões?
Se a receita bruta anual exceder R$ 3.600.000,00, a empresa permanece no Simples Nacional apenas para tributos federais. O ICMS (estadual) e o ISS (municipal) deverão ser recolhidos separadamente, seguindo as regras gerais de cada estado ou município.
Como a gestão fiscal se torna mista, uma contabilidade consultiva como a EXT pode ajudar a recalcular as guias corretamente e evitar multas.
Como emitir a guia do DAS em atraso?
A guia atualizada deve ser gerada no Portal do Simples Nacional ou via aplicativo oficial. O sistema calcula automaticamente a multa de 0,33% por dia de atraso (limitada a 20%) somada à taxa SELIC acumulada.
O pagamento do DAS 2026 já inclui a nova CBS e IBS?
Sim, a menos que a empresa opte pelo regime não cumulativo. Em 2026, inicia-se a fase de testes da Reforma Tributária e o DAS incluirá as alíquotas de transição de 0,9% para CBS e 0,1% para IBS, mantendo a guia única.
Como garantir que sua empresa esteja em dia com o Simples Nacional?
Para garantir a regularidade no Simples Nacional, é obrigatório pagar o DAS até o dia 20 de cada mês e entregar declarações anuais, como a DEFIS, até 31 de março. A falta de pagamento ou a omissão de receitas pode resultar em multas de até 20% sobre o valor devido e na exclusão da empresa deste regime tributário simplificado.
A gestão contábil em 2026 exige atenção redobrada. Além das obrigações rotineiras, o início da transição da Reforma Tributária traz mudanças práticas que impactam o fluxo de caixa, exigindo um planejamento que vá além da emissão de boletos.
Pontos de atenção para evitar multas em 2026:
- Pague o DAS em dia: O vencimento é dia 20. Atrasos geram multa de 0,33% ao dia, limitada a 20% do total.
- Monitore o Faturamento: O limite anual é de R$ 4,8 milhões para EPP e R$ 360 mil para ME. Ultrapassar o sublimite de R$ 3,6 milhões obriga o recolhimento de ICMS e ISS por fora do DAS.
- Atenção ao Fator R: Se sua folha de pagamento for igual ou superior a 28% do faturamento, empresas de serviços podem pagar menos impostos mudando do Anexo V para o Anexo III.
- Transição da Reforma Tributária: Em 2026, inicia-se a cobrança da alíquota de teste de 1% (IBS e CBS), essencial para o planejamento de créditos tributários.
Evite surpresas com o fisco e otimize seus impostos neste ano de mudanças com o suporte da EXT Contabilidade. Uma contabilidade consultiva garante que você aproveite todos os benefícios legais sem correr riscos desnecessários.
Perguntas Frequentes
Qual o limite de faturamento ME e EPP em 2026?
Até quando posso entregar a DEFIS 2026?
O que acontece se eu ultrapassar o sublimite de R$ 3,6 milhões?
Como emitir a guia do DAS em atraso?
O pagamento do DAS 2026 já inclui a nova CBS e IBS?
Posts relacionados
 EXT Team • 18/02/2026EXT Team • 18/02/2026
 EXT Team • 18/02/2026EXT Team • 18/02/2026
 EXT Team • 18/02/2026
 EXT Team • 18/02/2026